TL;DR / PE SCURT
Tarifele transportului rutier de marfă din Europa au atins noi maxime în trimestrul III din 2026, atât pe piața spot, cât și în cazul contractelor. Cu toate acestea, creșterea prețurilor nu reflectă neapărat o îmbunătățire a situației financiare a transportatorilor. Cel mai recent raport IRU–Upply–Transport Intelligence arată că tarifele sunt împinse în sus în special de costurile operaționale, într-o piață în care cererea de transport rămâne modestă.
La prima vedere, cifrele par să indice o perioadă favorabilă pentru transportatorii europeni. Tarifele cresc, indicii ating niveluri record, iar contractele de transport înregistrează pentru al patrulea trimestru consecutiv o evoluție mai puternică decât piața spot.
În spatele acestor rezultate se află însă o realitate mai complicată. O parte importantă a creșterilor este determinată de necesitatea acoperirii unor cheltuieli tot mai mari, nu de o competiție intensă între clienți pentru capacitatea de transport disponibilă.
Aceasta este una dintre concluziile raportului The European Road Freight Rate Benchmark – Q3 2026, publicat în noiembrie 2026 de Uniunea Internațională a Transporturilor Rutiere (IRU), în colaborare cu Upply și Transport Intelligence (Ti).
Cine analizează tarifele europene de transport și de ce contează aceste date?
Upply este o platformă specializată în date și analiză de piață pentru transportul de marfă, care monitorizează evoluția tarifelor și oferă instrumente de evaluare a prețurilor de transport. Împreună cu IRU, organizația internațională care reprezintă industria transporturilor rutiere, și Transport Intelligence, companie specializată în cercetarea pieței de transport și logistică, Upply realizează periodic un raport de referință privind evoluția tarifelor europene. UNTRR participă periodic la prezentările acestora și analizăm atent rapoartele furnizate pentru a sintetiza cât mai bine informațiile relevaante pentru transportatorii români.
Analiza urmărește atât tarifele negociate prin contracte, cât și cele practicate pe piața spot, comparând evoluțiile în timp și diferențele dintre principalele rute europene.
Pentru transportatori, aceste date oferă un reper în evaluarea pieței și negocierea condițiilor comerciale. Ele arată direcția în care se deplasează prețurile, dar nu stabilesc un tarif universal pe kilometru și nici nu măsoară direct profitabilitatea operatorilor.
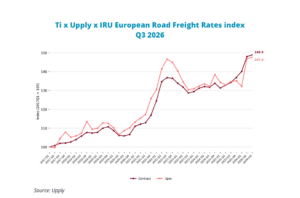
În trimestrul III din 2026, indicele european al tarifelor contractuale a ajuns la 148,9 puncte, în creștere cu 0,8 puncte față de trimestrul precedent și cu 14,6 puncte comparativ cu aceeași perioadă din 2025.
Indicele tarifelor spot a urcat la 147,6 puncte, înregistrând aceeași creștere trimestrială, de 0,8 puncte, și un avans anual de 12,9 puncte.
Ambele valori reprezintă maxime ale seriilor statistice urmărite de raport. Totuși, ritmul de creștere a încetinit față de prima jumătate a anului, când tarifele au înregistrat majorări mai pronunțate.
| Indicator | T3 2026 | Evoluție față de T2 2026 | Evoluție față de T3 2025 |
|---|---|---|---|
| Tarife contractuale | 148,9 puncte | +0,8 puncte | +14,6 puncte |
| Tarife spot | 147,6 puncte | +0,8 puncte | +12,9 puncte |
Indicii au ca bază de referință ianuarie 2017 = 100. Diferențele sunt exprimate în puncte de indice, nu în procente.
Pentru al patrulea trimestru consecutiv, indicele tarifelor contractuale se menține peste cel al tarifelor spot. Această evoluție sugerează că, în ultimele trimestre, majorările au fost mai puternice în segmentul contractelor decât pe piața transporturilor negociate punctual.
Există însă o distincție importantă: un indice contractual mai mare nu înseamnă că fiecare transport realizat în baza unui contract este plătit mai bine decât unul efectuat pe piața spot. Indicii reflectă evoluția prețurilor față de o perioadă de referință, în timp ce tarifele efective depind de rută, cerere, capacitate și condițiile comerciale.
Spot sau contract: care este diferența pentru transportatori?
Pe piața spot, tariful este negociat pentru o operațiune de transport punctuală. Prețul poate varia rapid în funcție de disponibilitatea camioanelor, cererea de transport, destinație și momentul efectuării cursei. Acest segment oferă flexibilitate și posibilitatea obținerii unor tarife avantajoase atunci când cererea depășește capacitatea disponibilă. În schimb, transportatorii sunt mai expuși fluctuațiilor pieței și perioadelor în care numărul comenzilor scade.
Transporturile contractuale presupun, de regulă, relații comerciale pe perioade mai lungi, cu tarife și condiții negociate în avans. Principalul avantaj este predictibilitatea, atât în privința volumelor, cât și a veniturilor. Contractele pot include și mecanisme de ajustare a tarifelor, care permit transferarea unor majorări de costuri către beneficiarii transportului. Aceste mecanisme nu sunt însă automate și depind de clauzele negociate.
Raportul IRU–Upply–Ti arată că diferențele dintre cele două segmente sunt importante, mai ales într-o perioadă în care costurile cresc mai repede decât cererea de transport.
Datele Upply pentru principalele coridoare internaționale arată că tarifele spot pot depăși valorile contractuale exprimate în euro pe kilometru, chiar dacă indicele european al tarifelor contractuale este mai ridicat.
De exemplu, pe ruta Varșovia–Duisburg, tariful spot a ajuns în trimestrul III la 1,65 euro/km, comparativ cu 1,55 euro/km în cazul contractelor.
Pe relația Madrid–Paris, tariful spot a fost de 1,48 euro/km, față de 1,36 euro/km pentru transporturile contractuale.
O diferență mai mare apare pe ruta Anvers–Duisburg, unde tariful spot a ajuns la 3,02 euro/km, comparativ cu 2,74 euro/km în cazul contractelor.
Aceste exemple arată de ce comparația dintre cele două segmente nu poate fi redusă la nivelul indicilor generali.
Un tarif spot mai mare poate aduce venituri suplimentare pentru o cursă, dar nu garantează un rezultat financiar mai bun. Transportatorul trebuie să ia în calcul costurile operațiunii, posibilitatea identificării unei încărcături pentru retur, timpii de așteptare și gradul de utilizare a vehiculului.
În schimb, un contract cu un tarif pe kilometru mai mic poate deveni mai avantajos dacă asigură volume constante, un grad ridicat de încărcare și condiții comerciale care permit ajustarea prețurilor.
Una dintre cele mai relevante situații analizate în raport este ruta Paris–Birmingham.
În trimestrul III, tariful spot a ajuns la 2,79 euro/km, însă indicele aferent a scăzut cu 1,3 puncte față de trimestrul precedent. În comparație cu aceeași perioadă a anului trecut, creșterea a fost de 4,9 puncte.
În același timp, tarifele contractuale au crescut cu 0,3 puncte trimestrial și cu 5,5 puncte anual, ajungând la 2,72 euro/km.
Autorii raportului arată că operatorii care efectuează transporturi între Franța și Regatul Unit se confruntă cu o creștere a costurilor, în timp ce cererea de transport nu este suficient de puternică pentru a susține majorări proporționale ale tarifelor spot.
Potrivit analizei, tarifele spot de pe această rută au crescut cu aproximativ 4,5% într-un an, în timp ce indicele francez al costurilor pentru transportul rutier pe distanțe lungi a avansat cu 13,2%.
Diferența sugerează că o parte importantă a costurilor suplimentare nu a putut fi recuperată prin tarifele practicate pe piața spot.
Evoluția contractelor a fost ceva mai favorabilă, ceea ce indică posibilitatea transferării unei părți mai mari din costuri prin relațiile comerciale existente.
Totuși, nici această evoluție nu demonstrează că transporturile contractuale au devenit automat mai profitabile. Raportul evidențiază presiunea asupra marjelor, fără a calcula profitul efectiv al fiecărui operator.
De ce cresc tarifele dacă cererea de transport rămâne slabă?
În mod obișnuit, tarifele de transport sunt influențate de raportul dintre cererea de marfă și capacitatea disponibilă. Atunci când există mai multe comenzi decât camioane disponibile, prețurile tind să crească.
În trimestrul III din 2026, această relație explică doar parțial evoluția pieței europene.
Raportul arată că cererea de transport a rămas modestă, în contextul unei activități industriale slabe în mai multe economii europene și al deteriorării încrederii consumatorilor.
În Franța, de exemplu, producția industrială a rămas aproape neschimbată în perioada iunie–august comparativ cu anul precedent. Cu toate acestea, tarifele contractuale au continuat să crească pe rutele Madrid–Paris și Duisburg–Lille.
Autorii raportului consideră că, în aceste cazuri, majorările au fost determinate în principal de costurile operaționale, nu de o revenire semnificativă a cererii.
Există și excepții. Pe ruta Varșovia–Duisburg, evoluția exporturilor poloneze către Germania a contribuit la susținerea cererii de transport, alături de presiunile asupra costurilor.
Prin urmare, piața europeană nu evoluează uniform. Pe unele coridoare, cererea contribuie la majorarea tarifelor, în timp ce pe altele transportatorii încearcă în principal să recupereze cheltuielile suplimentare.
Tarifele mai mari nu garantează marje de profit mai bune
Principala concluzie pentru transportatori este că evoluția tarifelor trebuie analizată în raport cu structura costurilor și cu modul de organizare a activității.
Creșterea prețului facturat pentru un transport nu înseamnă neapărat creșterea profitului. Dacă majorarea este absorbită de cheltuieli, rezultatul financiar poate rămâne neschimbat sau chiar se poate deteriora.
În acest context, contractele care includ mecanisme clare de ajustare a tarifelor pot oferi o protecție mai bună împotriva fluctuațiilor costurilor. În același timp, piața spot rămâne importantă pentru flexibilitatea operațională și pentru valorificarea oportunităților de transport.
Datele IRU–Upply–Ti nu indică existența unui model comercial universal mai avantajos. Ele arată însă că, într-o piață caracterizată de cerere fragilă și costuri ridicate, capacitatea transportatorilor de a negocia și recupera cheltuielile suplimentare devine esențială.