Conform Ordinului 874/1.429 reîncadrarea fiscală a sumelor acordate sub forma indemnizaţiei de delegare, detaşare, inclusiv a indemnizaţiei specifice detaşării transnaţionale, şi a prestaţiei suplimentare acordate în baza clauzei de mobilitate, primite de salariaţi poate fi realizată de către organele fiscale teritoriale ale Agenţiei Naţionale de Administrare Fiscală în urma documentelor puse la dispoziție de către inspectorii ITM.
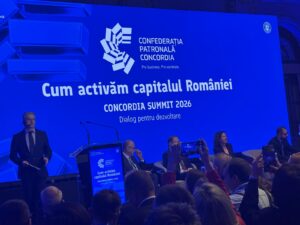
Concordia Summit 2026: investițiile, competitivitatea și provocările economiei românești
Cum poate România să transforme resursele, capitalul și potențialul economic în investiții și dezvoltare pe termen lung? Aceasta a fost…