În Monitorul Oficial nr. 1189/23.12.2025 au fost publicate Ordinul nr. 3409/2025 și Normele aferente privind autorizarea utilizării declarațiilor vamale simplificate, a înscrierii în evidențele declarantului și a vămuirii centralizate. Reglementările se aplică din 23 decembrie 2025 și stabilesc cadrul procedural prin care operatorii economici pot folosi, în anumite condiții, mecanisme de declarare și vămuire „simplificate”, în locul declarației vamale standard.
Actele clarifică faptul că mărfurile pot fi declarate la autoritatea vamală, prin derogare, fie pe baza declarației simplificate (art. 166 din Codul Vamal al Uniunii), fie prin înscrierea în evidențele declarantului (art. 182), iar pentru vămuirea centralizată se precizează condițiile de utilizare la nivel național și în relația cu alte state membre. Pentru vămuirea centralizată la nivel național, normele indică explicit cerințe precum statutul AEO pentru simplificări vamale (pentru declarant/reprezentant și importator) și obligația de a depune declarația la biroul de supraveghere, cu prezentarea mărfurilor la biroul de prezentare. Sunt menționate și excluderi, inclusiv pentru anumite produse accizabile și produse militare supuse regimului de control.
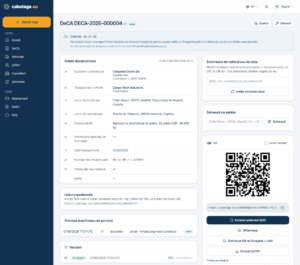
Un element practic important este modul de depunere și gestionare a cererilor: acestea se completează și se transmit în Portalul comercianților din UE, iar procesarea, emiterea și administrarea autorizațiilor (inclusiv modificare, suspendare, revocare) se face prin Sistemul de decizii vamale utilizat la nivelul UE. Normele introduc și logica de audit prealabil (aliniată abordării AEO), pentru a verifica organizarea internă, evidențele și capacitatea operatorului de a susține procedura simplificată.
În ceea ce privește responsabilitățile titularilor, este subliniată necesitatea garanției pentru taxele la import, precum și interdicția de a utiliza procedurile simplificate atunci când garanția nu acoperă taxele datorate sau când TVA/accizele nu sunt plătite, amânate ori garantate conform cadrului aplicabil. Totodată, operațiunile derulate pe baza acestor autorizații rămân supuse controlului ulterior, iar titularii trebuie să notifice autoritatea vamală cu privire la orice modificări relevante ale datelor care au stat la baza autorizării.
Pentru detalii complete, inclusiv condiții, documente, termene și excluderi, corpul actelor normative poate fi consultat în anexele pe care le veți atașa la articol.