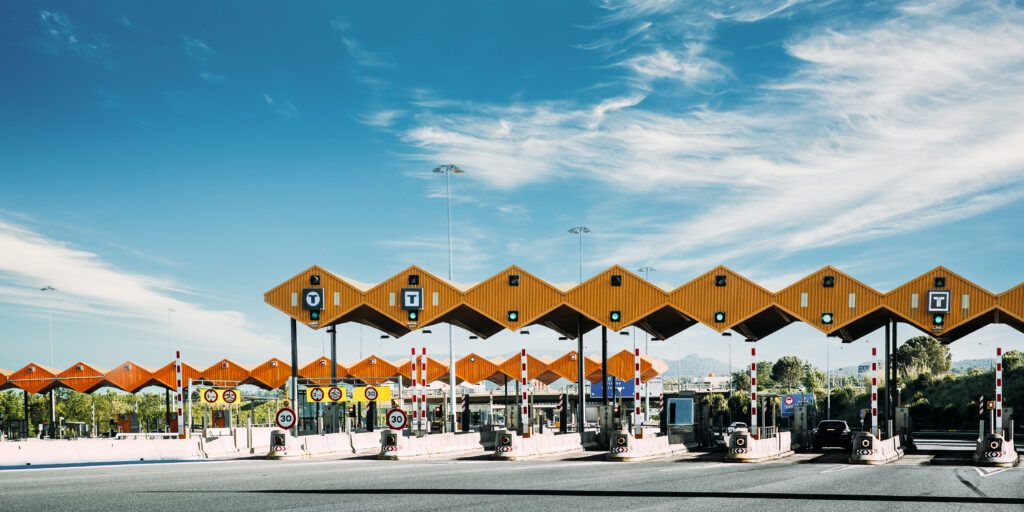
Taxele rutiere ocupă o pondere tot mai mare în bugetele companiilor de transport, pe măsură ce statele europene majorează tarifele, extind rețelele taxabile și introduc criterii legate de emisiile vehiculelor. În unele operațiuni, acestea pot depăși 20% din costurile totale, iar modificările anunțate pentru 2027 vor aduce noi provocări pentru transportatori. România se înscrie în această tendință prin introducerea TollRo, sistemul de taxare în funcție de distanța parcursă.
În urmă cu câțiva ani, calculele economice ale unei curse erau dominate de combustibil, cheltuielile cu șoferii, finanțarea vehiculelor și întreținerea flotei. Astăzi, taxele rutiere au devenit o componentă care poate influența semnificativ rentabilitatea transportului, mai ales pe traseele internaționale care traversează mai multe state.
Creșterea nu este determinată exclusiv de majorarea costurilor pe kilometru. Extinderea rețelelor de drumuri supuse taxării și diferențierea tarifelor în funcție de caracteristicile vehiculelor pot genera cheltuieli suplimentare chiar și atunci când transportatorul efectuează aceleași curse.
Polonia oferă un exemplu relevant. De la 1 februarie 2026, tariful e-TOLL pentru vehiculele de cel puțin 12 tone, încadrate în clasele EURO V sau superioare, a crescut la 0,56 zloți/km pe autostrăzile și drumurile expres taxabile, față de 0,40 zloți/km anterior. Majorarea de 40% înseamnă un cost suplimentar de 160 de zloți la fiecare 1.000 de kilometri parcurși pe aceste sectoare. În paralel, aproximativ 645 de kilometri de drumuri au fost adăugați rețelei taxabile, care a ajuns la circa 5.869 de kilometri.
Pentru operatorii care tranzitează frecvent Polonia, impactul cumulat al majorării tarifelor și extinderii rețelei poate fi considerabil. Același principiu se aplică și în alte state europene: costul final depinde nu doar de tariful unitar, ci și de numărul kilometrilor taxați, masa vehiculului și categoria sa de emisii.
Germania, Austria și Elveția se numără printre piețele în care taxele rutiere reprezintă o cheltuială importantă pentru transportul greu. În Germania, de exemplu, tariful pentru un ansamblu de peste 18 tone, cu minimum cinci axe, EURO VI și clasa CO₂ 1, este de 0,348 euro/km. La 100.000 de kilometri parcurși anual pe drumuri taxabile, costul ajunge la 34.800 de euro pentru un singur vehicul.
Diferențierea taxelor în funcție de emisiile de CO₂ introduce și o nouă variabilă în administrarea flotelor. În anumite sisteme, încadrarea vehiculelor în clasele de emisii trebuie verificată periodic, iar o clasificare incorectă poate afecta suma datorată. În același timp, facilitățile acordate vehiculelor cu emisii zero pot influența calculele privind înnoirea flotei, fără să elimine însă diferențele de preț de achiziție, costurile energiei și limitările infrastructurii de încărcare.
România a făcut, la rândul său, trecerea de la rovinieta bazată pe perioade de valabilitate la TollRo, sistemul de taxare în funcție de distanța parcursă, aplicabil de la 1 octombrie 2026 vehiculelor de transport marfă cu masa totală maximă autorizată mai mare de 3,5 tone.
Pentru vehiculele de cel puțin 12 tone, EURO VI, tariful este de 0,48 lei/km pe autostrăzi și drumuri expres și de 0,24 lei/km pe drumurile naționale, TVA inclus. Astfel, 1.000 de kilometri parcurși exclusiv pe autostrăzi taxabile generează un cost de 480 de lei, iar aceeași distanță pe drumuri naționale taxabile presupune 240 de lei. Aceste valori reprezintă doar taxa rutieră, fără combustibil, personal sau celelalte cheltuieli ale cursei.
La nivel european, 2027 aduce noi modificări. Lituania pregătește trecerea la taxarea pe kilometru, Țările de Jos au în vedere ajustări ale tarifelor, iar regiunea franceză Alsacia pregătește introducerea unei taxe rutiere regionale pentru vehiculele grele. Pentru companiile care operează internațional, fiecare modificare poate necesita recalcularea costurilor și actualizarea condițiilor comerciale.
Creșterea taxelor rutiere influențează inclusiv alegerea traseelor. O rută alternativă, cu taxe mai mici, nu este neapărat mai economică dacă presupune kilometri suplimentari, consum mai mare de combustibil, timp de conducere suplimentar sau restricții de circulație. Compararea variantelor de traseu trebuie să țină cont de costul total al operațiunii, nu doar de valoarea taxelor.
În același timp, multiplicarea sistemelor naționale de taxare, cu tarife, categorii de emisii și proceduri diferite, crește complexitatea administrativă a transportului internațional. Serviciul european de taxare rutieră electronică (EETS) poate simplifica plata prin utilizarea unor echipamente interoperabile, însă eficiența acestuia depinde de integrarea efectivă a sistemelor naționale.
Pentru transportatorii români, evoluția taxelor rutiere ridică două probleme distincte: capacitatea de a include corect aceste cheltuieli în tarifele negociate cu beneficiarii și necesitatea unor sisteme de taxare predictibile, transparente și funcționale.
Pe măsură ce costul utilizării infrastructurii crește, devine tot mai important ca veniturile colectate să fie însoțite de investiții vizibile în întreținerea și modernizarea drumurilor, dezvoltarea parcărilor sigure și îmbunătățirea condițiilor de operare.
Taxele de drum nu mai pot fi tratate ca o cheltuială secundară în calculul unei curse. Pentru transportatori, ele trebuie anticipate încă din etapa ofertării, iar orice modificare a tarifelor sau a rețelelor taxabile poate influența direct rezultatul economic al operațiunii.